Optique, dentaire, audio
Opteven : accéder à son espace client particulier
Opteven, espace client particulier : accéder à son contrat, gérer sa garantie panne mécanique et préparer son renouvellement auto. Comprendre les garanties au
12 min de lecture
4,8sur 5585 votes
- 6Klecteurs
- 36en ce moment
- 165partages
Notre avis
Opteven
3,9 sur 5
Opteven structure des contrats de services automobiles pour particuliers et professionnels, avec un espace client dédié mais une architecture complexe à appréhender.
Les points positifs
- Espace particulier pour consulter contrat et attestation
- Couverture panne mécanique, entretien et assistance
- Solutions adaptées aux concessionnaires et assureurs
- Site officiel structuré par profils utilisateurs
Les points négatifs
- Multiplicité des portes d'entrée source de confusion
- Premier interlocuteur souvent le partenaire, pas Opteven
- Couverture variable selon le contrat signé
- Démarches sinistre demandent de nombreux justificatifs
Le nom Opteven renvoie à une entreprise française dont l’activité gravite autour de la protection du véhicule. Elle ne vend pas seulement une garantie : elle structure des contrats de services automobiles pour des distributeurs, des assureurs, des établissements financiers et des particuliers. La confusion la plus fréquente vient de la multiplicité des portes d’entrée. Un conducteur qui cherche à joindre le service client n’utilise pas le même parcours qu’un professionnel qui souhaite référencer une offre ou qu’un candidat qui dépose une candidature sans CV. Comprendre cette architecture évite de perdre du temps et oriente vers le bon formulaire.
L’espace particulier concentre les besoins courants : retrouver les conditions générales, vérifier la prise en charge d’une panne, déclarer un sinistre ou renouveler une garantie arrivant à échéance. Le parcours reste séparé des espaces professionnels, ce qui explique pourquoi une recherche directe sur le moteur ne mène pas toujours au bon écran. La suite détaille les offres, les garanties et les points de vigilance avant de souscrire.
Qui est Opteven et à quoi sert son site officiel ?
Opteven est une société spécialisée dans les contrats de services automobiles. Son champ d’action couvre la garantie panne mécanique, l’entretien, l’assistance et plusieurs services liés à la mobilité. Elle se présente comme un partenaire des professionnels de la vente automobile et des acteurs de l’assurance ou du financement. Pour un particulier, le site officiel sert de point d’entrée vers les contrats et les espaces de gestion.
L’entreprise est identifiée à Villeurbanne et communique sur une présence de long terme dans l’univers de la garantie auto. Son modèle repose largement sur des partenariats : un véhicule peut être couvert par un contrat Opteven sans que le conducteur ait souscrit directement auprès de la marque. C’est une nuance importante, car le premier interlocuteur reste souvent le vendeur, le concessionnaire ou le courtier qui a proposé le contrat.
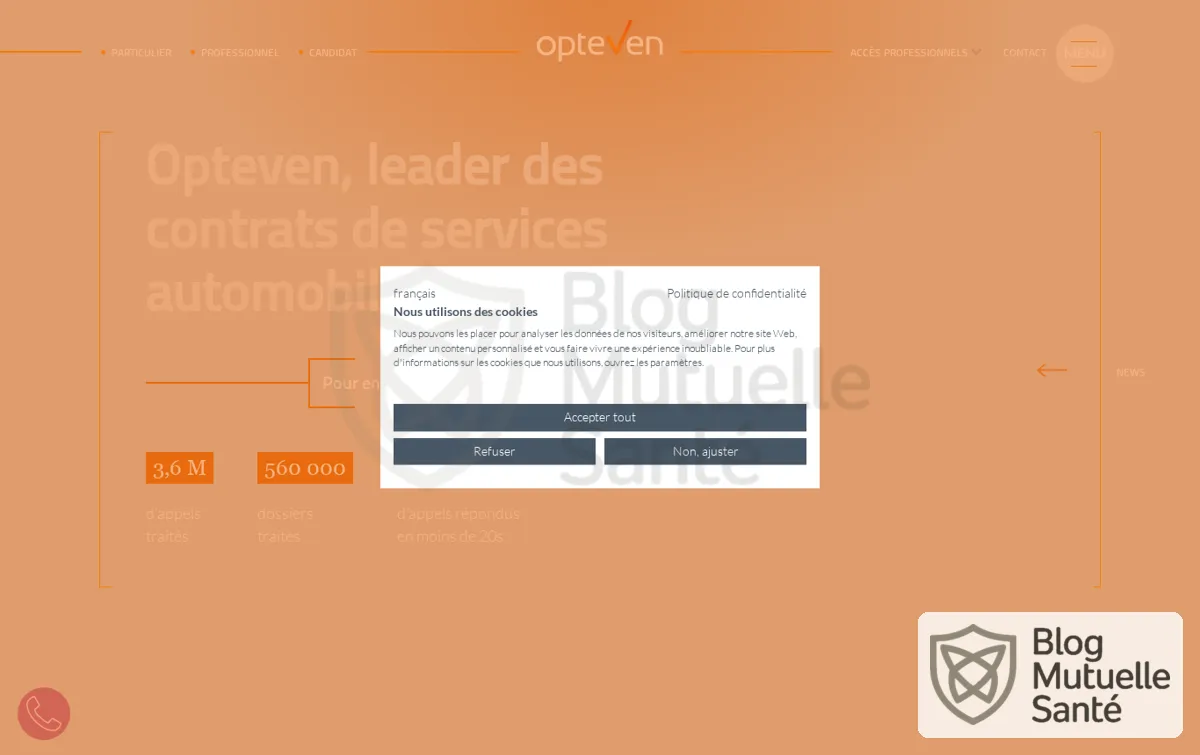
La page d’accueil du site officiel oriente immédiatement vers les grandes catégories d’utilisateurs. Elle ne se limite pas à une présentation institutionnelle : elle sert de hub vers les activités, les solutions professionnelles, l’espace particulier et les offres d’emploi. Cette organisation explique pourquoi le mot clé Opteven peut mener à des résultats très différents selon le besoin réel derrière la recherche.
Les offres Opteven pour les professionnels de la vente automobile
Les professionnels de la vente automobile représentent une cible historique. Concessionnaires, agents, mandataires et revendeurs de véhicules d’occasion cherchent à proposer une protection complémentaire à leurs clients. Opteven intervient ici avec des contrats de services automobiles qui prolongent ou complètent la couverture constructeur. L’objectif est double : rassurer l’acheteur et protéger la valeur du véhicule.
Ces solutions portent souvent sur les véhicules neufs et d’occasion. Elles peuvent inclure une garantie panne mécanique, des prestations d’entretien ou une assistance. Le professionnel intègre l’offre à son parcours de vente, puis le client particulier retrouve ensuite son contrat dans un espace dédié. Le vocabulaire métier parle de contrats de services, de garanties et de couvertures adaptées au véhicule, ce qui n’empêche pas une lecture attentive des exclusions et des conditions générales.
Un point mérite d’être clarifié : la qualité de la couverture dépend du contrat signé, pas seulement de la marque affichée. Deux véhicules comparables peuvent être associés à des niveaux de protection différents selon la formule choisie par le distributeur. Avant de souscrire, il est donc utile de comparer les plafonds, les franchises éventuelles, la durée et les pièces couvertes.
Des solutions pour l’assurance, la finance et les services liés à l’automobile
Opteven ne travaille pas uniquement avec les vendeurs de voitures. La marque adresse aussi les assureurs, les mutuelles, les banques, les institutions financières et les opérateurs de mobilité. Ces acteurs ont besoin de proposer des extensions de garantie ou des services après-vente sans développer eux-mêmes toute la chaîne technique. Le partenariat permet d’ajouter une brique de protection à une offre existante.
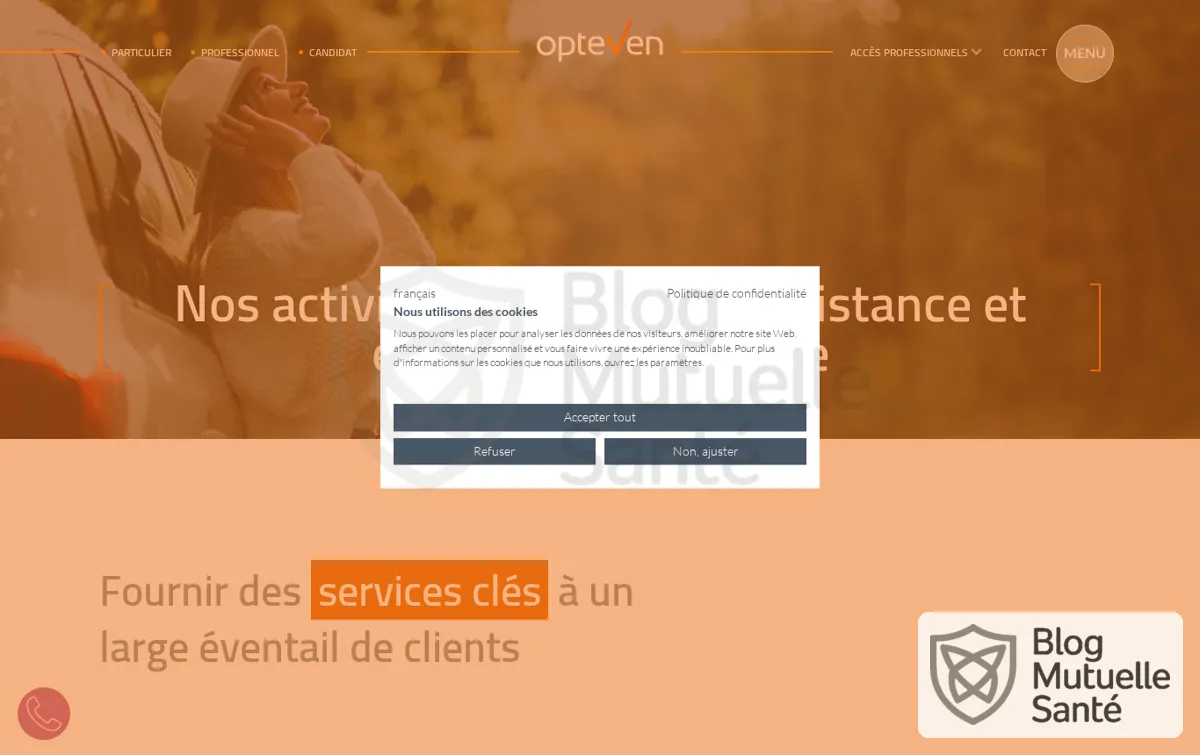
La page consacrée aux activités détaille cette logique. On y retrouve les garanties, l’assistance et l’entretien automobile comme axes complémentaires. Pour le consommateur final, la conséquence est simple : il peut croiser une offre Opteven sans passer directement par le site de la marque. Le contrat arrive alors par le biais d’un assureur, d’un financement ou d’un service automobile.
Cette configuration impose de bien identifier son interlocuteur. Une question sur la facturation, un avenant ou une résiliation ne se traite pas toujours au même endroit. L’espace particulier reste la porte d’entrée pour consulter le contrat, mais le service client du partenaire peut rester compétent pour certaines démarches. Le bon réflexe consiste à vérifier les coordonnées figurant sur les conditions générales et sur l’attestation de garantie.
Espace particulier : accéder à son contrat et gérer sa garantie
Pour un particulier, l’accès commence par la rubrique « Je suis particulier » du site fr.opteven.com. Un espace en ligne dédié aux garanties permet également de se connecter avec les identifiants transmis à la souscription. Selon le contrat, l’identification peut demander un numéro de dossier, une adresse électronique, une date de naissance ou une référence de véhicule. Ces informations figurent sur les documents remis au moment de l’achat.
Une fois connecté, l’utilisateur peut consulter les conditions générales, télécharger une attestation, suivre l’avancement d’un dossier ou préparer une demande de renouvellement. La déclaration d’un sinistre passe souvent par un formulaire dédié et par l’envoi de justificatifs : facture d’entretien, constat, diagnostic du garage, photos éventuelles. Mieux vaut rassembler ces pièces avant de commencer la démarche, car un dossier incomplet rallonge les délais.
Si les identifiants sont perdus, la procédure de récupération reste la première option. En cas de blocage, le service client peut être saisi. Il faut garder en tête que l’espace particulier ne gère ni les contrats professionnels ni les candidatures. Les questions de couverture santé suivent d’autres logiques, mais un contrat d’assurance se lit toujours avec la même exigence : plafonds, exclusions, délais et justificatifs. Notre guide pour lire une grille de garanties mutuelle aide à décrypter ce type de tableau, même lorsqu’il concerne un autre univers que l’automobile.
Garantie panne mécanique : ce qui est couvert et quand elle prend le relais
La garantie panne mécanique vise les pannes survenues après la période couverte par le constructeur. Elle peut aussi intervenir sur un véhicule d’occasion dont la garantie d’origine est terminée. Le principe est de prendre en charge tout ou partie des réparations liées à des organes mécaniques, électriques ou électroniques, dans le cadre défini par le contrat. Toutes les pièces ne sont pas couvertes et toutes les situations ne déclenchent pas une indemnisation.
| Élément du contrat | Ce qu’il faut retenir |
|---|---|
| Type de pannes | Mécaniques, électriques et électroniques, selon la liste prévue au contrat. |
| Motorisations | Essence, diesel, hybride et électrique peuvent être concernées, mais chaque formule précise son périmètre. |
| Point de départ | Après la garantie constructeur ou à l’achat d’un véhicule d’occasion, selon le cas. |
| Exclusions fréquentes | Pièces d’usure, défaut d’entretien, accident, modification non homologuée, usage non conforme. |
| Justificatifs | Factures d’entretien, historique du véhicule, diagnostic d’un professionnel. |
Le détail des exclusions reste le point le plus sensible. Un contrat peut couvrir une boîte de vitesses et exclure un embrayage, ou prendre en charge l’électronique tout en limitant les faisceaux. Ces frontières ne relèvent pas de l’arbitrage personnel : elles sont écrites dans les conditions générales. Pour estimer la vraie valeur d’une garantie, il faut donc raisonner en reste à charge, comme on le ferait pour les soins courants avec un contrat de complémentaire santé. Notre article sur ce qui reste vraiment à charge en 100 % Santé montre la méthode : identifier ce qui est remboursé, ce qui ne l’est pas et ce qui reste à payer.
Quand la couverture prend-elle le relais ? En général, elle s’active après l’expiration de la garantie constructeur, ou dès la souscription si le véhicule n’est plus protégé. Un véhicule encore couvert par le constructeur n’a pas besoin d’une garantie identique pour les mêmes pannes. À l’inverse, un véhicule d’occasion acheté à un particulier peut justifier une protection plus large, surtout si son historique d’entretien est incomplet.
Renouveler une garantie Opteven sans perdre de temps
Le renouvellement ne doit pas être laissé à la dernière minute. Une garantie arrivant à échéance peut laisser un vide de couverture si le dossier n’est pas traité à temps. Le particulier a tout intérêt à anticiper un ou deux mois avant la date de fin. Il peut vérifier les conditions de reconduction dans son espace client ou contacter le service indiqué sur son contrat.
Les informations à préparer sont généralement simples : immatriculation, kilométrage actuel, date d’achat, factures d’entretien et coordonnées. Si le véhicule a changé de propriétaire ou si le contrat était lié à un financement, il faut signaler la situation. Un renouvellement suppose aussi de vérifier que le nouveau contrat correspond toujours à l’usage réel : kilométrage annuel, type de trajets, zone géographique et motorisation.
À lire aussi
Il est prudent de comparer le coût total et pas seulement la première mensualité ou le prix d’appel. Les franchises, les plafonds et les exclusions changent la valeur réelle de la protection. Une garantie moins chère peut coûter davantage au moment d’une réparation lourde. Cette logique de comparaison rejoint celle d’autres contrats de protection, y compris lorsque l’on engage des démarches de résiliation d’une complémentaire santé : les délais, les préavis et les justificatifs comptent autant que le tarif affiché.
Avant de souscrire : vérifier l’historique et le prix du véhicule
La question de l’historique arrive vite lorsqu’on achète une voiture d’occasion. Pour savoir si un véhicule a été accidenté, il faut croiser plusieurs indices : rapport d’historique si le vendeur en fournit un, factures de réparation, procès-verbal de contrôle technique, alignement des ouvrants, traces de peinture et usure inhabituelle. Aucun examen visuel ne remplace un diagnostic professionnel en cas de doute sérieux.
Vérifier le kilométrage demande la même prudence. Les kilométrages relevés lors des contrôles techniques et des entretiens doivent être cohérents. Un compteur peut afficher un chiffre faible alors que les pédales, le volant ou les sièges montrent une usure avancée. Les factures d’entretien constituent souvent la meilleure piste, car elles datent les passages au garage et les interventions réalisées.
Le prix d’une voiture d’occasion dépend de l’âge, du kilométrage, de la motorisation, de l’état général, des options et de la région. Comparer plusieurs annonces équivalentes aide à repérer une offre anormalement basse ou élevée. Un prix inférieur à celui du marché peut signaler un problème mécanique, un historique flou ou des frais à prévoir. Quand le budget est serré, la question des aides et des montants nets se pose aussi pour d’autres postes, comme le montant RSA net, et rappelle qu’un reste à charge mal anticipé pèse vite sur le quotidien.
Un véhicule correctement entretenu et documenté est plus simple à couvrir. Les contrats de garantie panne mécanique demandent souvent la preuve d’un entretien suivi. Un carnet incomplet ne rend pas forcément le véhicule inéligible, mais il peut limiter la prise en charge en cas de panne liée à un défaut d’entretien.
Points forts et limites d’Opteven pour un particulier
La lecture des offres fait ressortir des atouts réels et des points de vigilance. Le tableau ci-dessous synthétise les deux faces, sans note chiffrée et sans promesse de résultat.
| Points forts | Limites |
|---|---|
| Offre large : garantie panne mécanique, entretien et assistance. | Pas de tarif public unique : le prix dépend du véhicule, de la formule et du distributeur. |
| Prise en compte de plusieurs motorisations, dont hybride et électrique selon les formules. | Conditions générales et exclusions à lire attentivement avant de souscrire. |
| Couverture possible après la garantie constructeur. | La garantie ne remplace pas une assurance tous risques ni une garantie constructeur en cours. |
| Espaces séparés pour les particuliers, les professionnels et les candidats. | La séparation des espaces peut dérouter si l’on ne sait pas quel contrat on détient. |
| Candidature sans CV mise en avant sur le site carrière. | Pièces d’usure et certains dommages restent exclus de la plupart des contrats. |
| Réseau de partenaires professionnels de l’automobile, de l’assurance et de la finance. | Renouvellement non automatique : il faut surveiller l’échéance. |
Ces constats ne sont ni un avis définitif ni une recommandation générale. Ils dépendent du contrat précis proposé au moment de l’achat. Un particulier qui compare plusieurs devis doit regarder la durée, le plafond, la franchise, les pièces couvertes et les obligations d’entretien. La même vigilance s’applique aux garanties optiques ou dentaires, où le reste à charge varie fortement d’un contrat à l’autre. Notre guide pour monter sa paire de lunettes sans se ruiner illustre cette logique de comparaison, transposable à bien des couvertures.
Questions pratiques avant d’ouvrir un contrat Opteven
Comment accéder à son espace client particulier Opteven ?
Il faut passer par le site fr.opteven.com, rubrique « Je suis particulier », ou par l’espace en ligne dédié aux garanties. Les identifiants sont remis à la souscription. En cas de perte, la procédure de récupération ou le service client permet de débloquer la situation.
Que couvre la garantie panne mécanique d’Opteven ?
Elle couvre tout ou partie des pannes mécaniques, électriques et électroniques, selon les organes listés au contrat. Les pièces d’usure, les accidents et les défauts d’entretien figurent souvent parmi les exclusions. Le seul document qui fait foi reste les conditions générales du contrat souscrit.
La garantie Opteven couvre-t-elle les voitures hybrides et électriques ?
Les motorisations hybrides et électriques peuvent être prises en compte, mais chaque formule précise son périmètre. La batterie de traction, les composants haute tension et certains organes spécifiques peuvent suivre des règles particulières. Il faut vérifier la liste des éléments couverts avant de souscrire.
Peut-on renouveler une garantie Opteven arrivée à échéance ?
Le renouvellement est possible dans de nombreux cas, mais il n’est pas automatique. Il faut contacter le service indiqué sur le contrat ou utiliser l’espace particulier avant la date de fin. Un délai de un à deux mois permet d’éviter une interruption de couverture.
Comment candidater chez Opteven sans CV ?
Le site carrière jobs.opteven.com met en avant un parcours de candidature sans CV. Le candidat renseigne ses motivations, son parcours et ses compétences dans un formulaire dédié. Cette méthode vise à élargir le recrutement au-delà des profils qui savent rédiger un CV classique.
Quelles exclusions faut-il vérifier dans un contrat Opteven ?
Il faut regarder les pièces d’usure, les dommages liés à un accident, les réparations consécutives à un défaut d’entretien, les modifications non homologuées et les usages non conformes. Les franchises, les plafonds et les délais de carence méritent aussi une lecture attentive.
Alternatives et positionnement face au marché de la garantie auto
Opteven évolue sur un marché concurrentiel. Les constructeurs proposent leurs propres extensions de garantie, les assureurs incluent parfois une protection panne mécanique dans leurs formules auto, et des courtiers spécialisés vendent des contrats indépendants. Il existe aussi des garanties liées à un financement ou à une carte bancaire, avec des plafonds souvent plus limités. Aucune de ces solutions n’est universellement supérieure : tout dépend du véhicule, de son âge, de son kilométrage et de l’usage prévu.
Le positionnement d’Opteven repose sur son rôle d’intermédiaire industriel et commercial. La marque ne se contente pas de vendre une police à un conducteur : elle outille des professionnels pour qu’ils proposent des contrats de services. Cette approche explique la largeur de l’offre et la variété des points d’entrée. Elle explique aussi pourquoi un particulier peut avoir du mal à retrouver son contrat s’il ne sait plus quel partenaire lui a vendu la garantie.
Pour quel profil Opteven est un bon choix ? Un acheteur de véhicule d’occasion qui souhaite une couverture après la garantie constructeur, un conducteur dont le contrat est déjà lié à un distributeur partenaire, ou un professionnel qui cherche une solution à intégrer à son parcours de vente. Pour quel profil ce n’est pas le choix le plus direct ? Un conducteur dont le véhicule est encore couvert par le constructeur, une personne qui veut une assurance tous risques, ou un acheteur qui refuse de lire les conditions générales avant de signer. Dans ce dernier cas, le risque de mauvaise surprise au moment d’une panne augmente.
La décision pratique tient en quelques vérifications : identifier le vendeur du contrat, comparer le coût total, vérifier les exclusions, contrôler la durée et anticiper le renouvellement. Si le contrat est proposé par un partenaire, demander les conditions générales avant l’achat reste la meilleure protection. Une garantie utile est une garantie comprise, pas seulement une ligne sur une facture.
L’auteur
Conseiller en optique et audiologie
Je réponds aux questions des lecteurs, surtout sur mon domaine : Optique, dentaire et appareillage.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5585 votes
Commentaires
Soyez le premier à réagir.