Choisir sa mutuelle
Mutuelle Just : avis, adhésion et demande de devis
Mutuelle Just : présentation de la mutuelle communale et senior, garanties, cotisations, avis clients, points de vigilance et étapes pour obtenir un devis en
9 min de lecture
4,5sur 5648 votes
- 6,9Klecteurs
- 21en ce moment
- 229partages
Notre avis
Mutuelle Just
4,1 sur 5
Mutuelle française à but non lucratif, fiable et bien ancrée dans les communes, avec des offres senior et communales pertinentes mais une comparaison limitée à sa propre gamme.
Les points positifs
- Mutuelle à but non lucratif, sans actionnaires à rémunérer
- Plus de 1200 communes partenaires en France
- Offre senior adaptée après 55 ans
- Devis en ligne en quelques minutes
- Réputation d'ensemble favorable sur les avis
Les points négatifs
- Comparaison impossible entre plusieurs assureurs
- Pas d'accès à la mutuelle communale hors commune partenaire
- Cotisation senior ou familiale souvent élevée
- Tiers payant partiel sur de nombreux actes
Le nom revient surtout chez les habitants de communes ayant négocié un contrat collectif pour leurs administrés, et chez les retraités qui cherchent à maîtriser leur budget santé. Mutuelle Just n’est pas un courtier : la structure porte elle-même ses contrats, ses garanties et son service relations. Cette différence compte au moment de comparer, car l’interlocuteur en cas de litige n’est pas un intermédiaire mais la mutuelle elle-même.
Mutuelle Just : une mutuelle indépendante ancrée dans les Hauts-de-France
Créée en 1927, Mutuelle Just est une mutuelle française à but non lucratif. Elle ne rémunère pas d’actionnaires : les cotisations servent à financer les remboursements, la gestion des dossiers et le fonctionnement de la structure. Son siège se situe à Valenciennes, dans les Hauts-de-France, et son développement s’est largement construit sur des partenariats avec les collectivités locales plutôt que sur la publicité de masse.
Son activité reste centrée sur la complémentaire santé : consultation, pharmacie, optique, dentaire, hospitalisation et dépassements d’honoraires, dans la limite des garanties souscrites. S’y ajoutent des services associés, comme l’assistance, l’espace client en ligne et une application mobile permettant de suivre ses remboursements et sa carte de tiers payant.
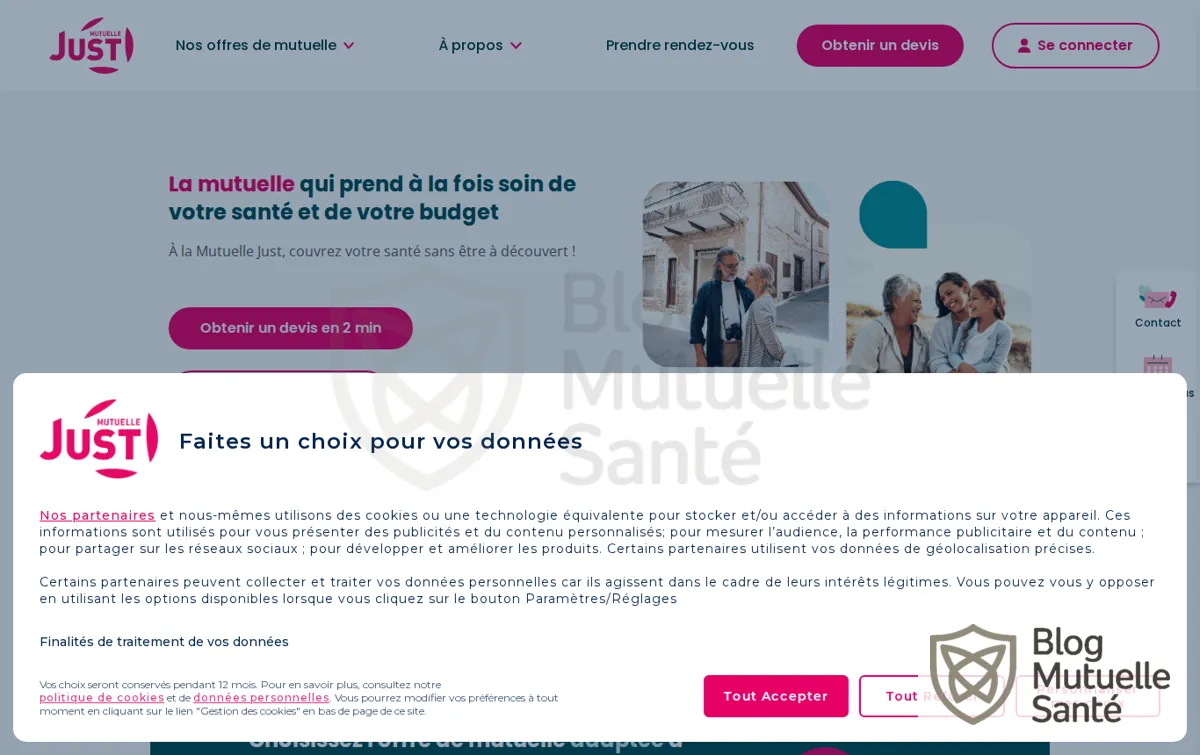
La page d’accueil du site officiel donne le ton : l’entrée se fait par profil, senior, habitant d’une commune partenaire ou personne sans mutuelle obligatoire, plutôt que par catalogue de produits. La promesse mise en avant est celle d’un devis obtenu en quelques minutes, avec la possibilité de prendre rendez-vous avec un conseiller pour arbitrer entre deux niveaux de garantie.
Un point pratique mérite d’être souligné : Just n’étant ni un courtier ni un comparateur, un même contrat ne peut pas être mis en concurrence interne entre plusieurs assureurs. La comparaison se joue donc entre Just et une autre complémentaire, pas à l’intérieur de sa propre gamme.
Quelles offres de mutuelle Just selon votre situation
Il n’existe pas un contrat unique mais plusieurs portes d’entrée. Le bon choix dépend surtout de votre âge, de votre commune de résidence et de l’existence ou non d’un contrat collectif obligatoire chez votre employeur.
La mutuelle communale, axe central de l’offre de Just
Une mutuelle communale est un contrat négocié par une municipalité pour ses habitants. La commune joue un rôle de centralisateur : elle met ses administrés en relation avec un organisme partenaire, qui applique des conditions négociées et souvent un tarif plus contenu qu’un contrat individuel équivalent. L’adhésion demeure volontaire et personnelle, la mairie ne règle pas la cotisation à la place des foyers.
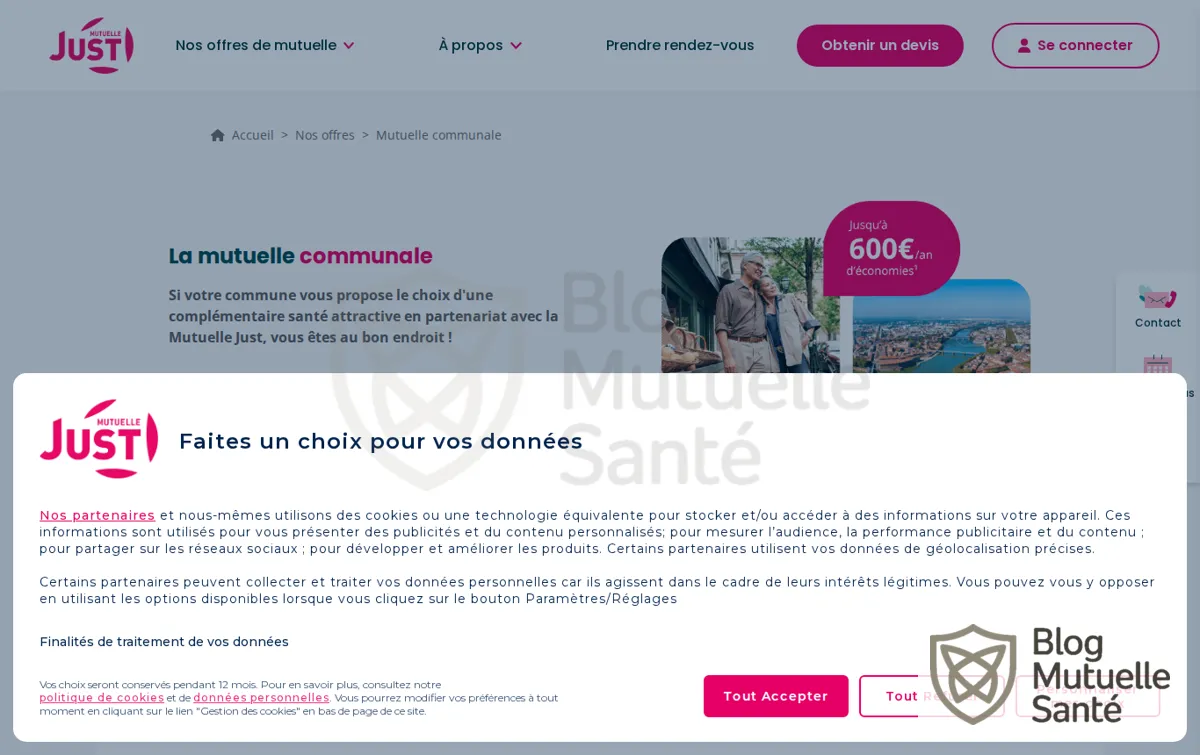
Chez Mutuelle Just, ce dispositif occupe l’essentiel du discours commercial, avec plus de 1 200 communes présentées comme partenaires en France. L’avantage est la simplicité : les habitants concernés accèdent à une grille déjà négociée, sans devoir éplucher des dizaines de contrats. La limite est tout aussi claire : si votre commune n’est pas partenaire, cette voie d’accès n’existe pas.
Mutuelle senior : répondre aux besoins de couverture après 55 ans
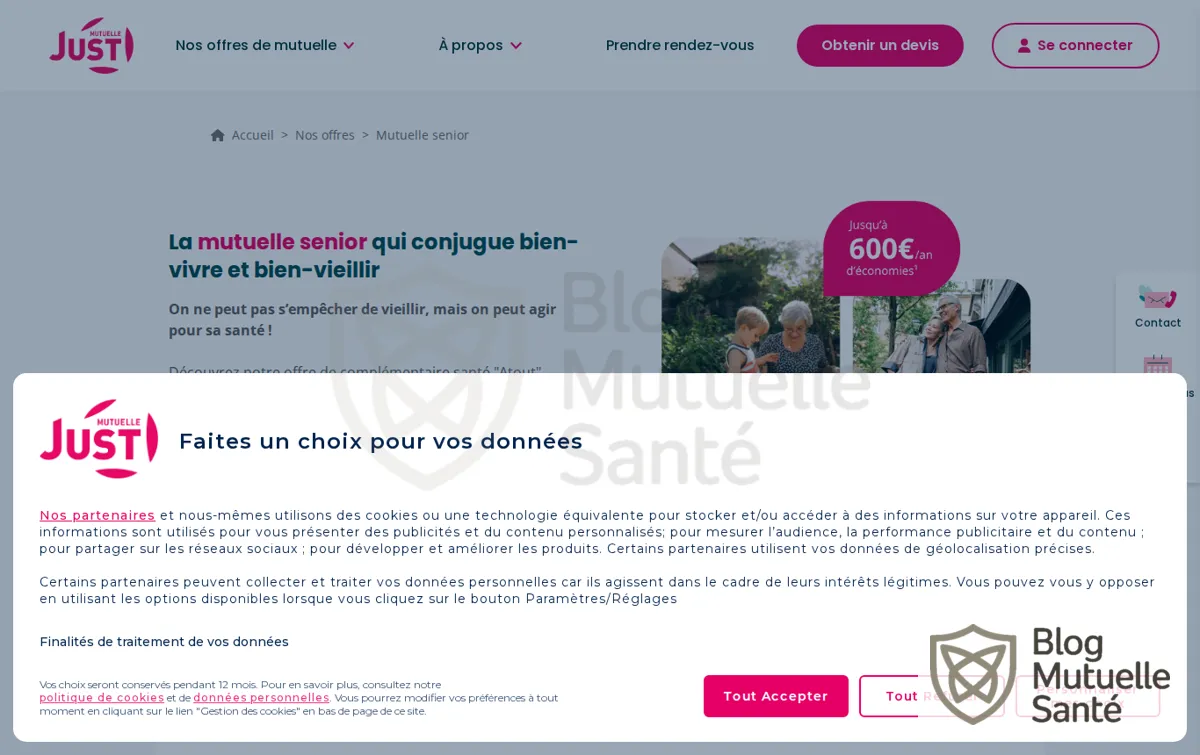
Après 55 ans, la consommation de soins se déplace vers l’optique, le dentaire, l’audiologie et l’hospitalisation, tandis que les dépassements d’honoraires se multiplient. L’offre senior cible cette période charnière, notamment les personnes qui quittent la mutuelle de leur entreprise au moment du départ à la retraite et doivent retrouver une couverture individuelle.
Ces formules prévoient en général des niveaux progressifs, avec des forfaits optique et dentaire plus élevés qu’une entrée de gamme. Le rendement réel dépend de votre consommation : une formule très protectrice coûte cher si vous consultez rarement, et une formule minimale devient insuffisante dès qu’un appareillage lourd est nécessaire.
Familles, actifs et personnes sans mutuelle obligatoire
Pour les foyers qui ne relèvent ni d’une commune partenaire ni d’un besoin senior spécifique, la mutuelle propose des contrats individuels et familiaux classiques. Les enfants peuvent être rattachés au contrat des parents, avec des garanties souvent renforcées sur l’orthodontie et l’optique. Les travailleurs indépendants, les étudiants et les personnes en transition professionnelle, qui n’ont pas de complémentaire d’entreprise imposée, entrent également dans ce cadre, sous réserve de remplir les conditions d’adhésion.
Cotisations, garanties et remboursements : ce qu’il faut vérifier
Le montant d’une cotisation dépend de plusieurs variables : âge de l’adhérent principal, composition du foyer, département de résidence, niveau de garantie et éventuelles majorations. À titre d’ordre de grandeur, une formule individuelle d’entrée de gamme se situe autour de quelques dizaines d’euros par mois, alors qu’une couverture senior ou familiale renforcée dépasse souvent la centaine d’euros mensuels. Un tarif ne veut donc rien dire seul : il se juge uniquement face aux forfaits qu’il finance.
La lecture d’un contrat santé se joue sur des détails qui pèsent plus lourd que le prix affiché. Le tableau ci-dessous récapitule les points à contrôler en priorité.
| Poste de soins | Ce que la grille doit préciser |
|---|---|
| Optique | Forfait monture, verres simples et progressifs, fréquence de renouvellement |
| Dentaire | Prothèses, couronnes, orthodontie, implants, plafond annuel |
| Hospitalisation | Forfait journalier, chambre particulière, honoraires du chirurgien |
| Consultations | Base de remboursement, généralistes et spécialistes, téléconsultation |
| Pharmacie | Pourcentage appliqué ou forfait annuel, périmètre des médicaments remboursables |
| Dépassements d’honoraires | Plafond annuel, secteurs concernés, conditions d’application |
Le circuit de remboursement repose sur la télétransmission : la carte Vitale présentée chez le professionnel de santé déclenche le traitement par l’Assurance maladie, puis la part complémentaire est calculée par la mutuelle. Le tiers payant évite d’avancer les frais chez les professionnels conventionnés, mais il reste partiel sur de nombreux actes. Les délais de versement constatés sur ce type de contrat se comptent en général en quelques jours après réception des décomptes.
Comprendre ce mécanisme évite les mauvaises surprises : les actes non remboursés par la Sécurité sociale, les honoraires au-delà des plafonds et certaines médecines non conventionnelles restent à votre charge, sauf garantie dédiée. Savoir décrypter la base de remboursement et les forfaits d’un contrat fait gagner davantage d’argent qu’une chasse au tarif le plus bas. Et pour contrôler ce qui a réellement été versé, mieux vaut savoir consulter ses remboursements et gérer le tiers payant en ligne.
À lire aussi
Mutuelle Just : points forts et points de vigilance
Les éléments publics et les avis déposés sur les plateformes indépendantes dessinent un profil contrasté, avec de vrais atouts et plusieurs réserves à connaître.
-
Statut mutualiste à but non lucratif, sans actionnaires à rémunérer.
-
Ancienneté importante, créée en 1927, avec une expertise revendiquée sur les dispositifs communaux.
-
Réseau de communes partenaires étendu, qui ouvre l’accès à des conditions négociées localement.
-
Segmentation lisible des offres, en particulier pour les seniors et les retraités.
-
Espace client et application mobile pour suivre ses remboursements et sa carte de tiers payant.
-
Résiliation de l’ancien contrat prise en charge par la mutuelle au moment de l’adhésion.
-
Cotisation qui progresse avec l’âge et le niveau de garantie choisi.
-
Grilles de garanties peu lisibles pour un lecteur non habitué aux forfaits et aux bases de remboursement.
-
Aucun accès au dispositif communal en dehors des communes partenaires.
-
Mise en demeure évoquée par la presse en mars 2026, portant sur des défaillances de remboursement et l’absence de traitement automatique de certaines demandes télétransmises.
-
Exclusions classiques : dépassements au-delà des plafonds, actes non remboursés par l’Assurance maladie, délais d’attente sur certaines garanties.
-
Service relations joignable en semaine, sur la plage horaire affichée en ligne, ce qui peut mal convenir aux actifs très occupés.
Comment demander un devis Mutuelle Just et finaliser son adhésion
Le parcours de souscription est volontairement court, ce qui explique une partie de son attractivité. Les étapes se déroulent généralement ainsi :
- Renseigner le formulaire de devis en ligne avec votre situation, votre date de naissance et votre commune.
- Recevoir une proposition tarifaire accompagnée de la grille de garanties correspondante.
- Vérifier les forfaits qui vous concernent réellement : optique, dentaire, hospitalisation, audiologie.
- Demander un rendez-vous si l’écart entre deux formules n’est pas évident à interpréter.
- Valider l’adhésion et transmettre les pièces justificatives demandées.
- Laisser la mutuelle gérer la résiliation de votre ancien contrat si vous en faites la demande.
Deux documents accélèrent la démarche : une attestation de droits ou un relevé de remboursement récent de votre complémentaire actuelle, ainsi que les références de l’ancien contrat. Avant de signer, il est utile de connaître les règles de résiliation d’une complémentaire santé, car le délai dépend de votre date d’échéance et du motif invoqué.
Avis clients, réputation et conformité : le point avant de signer
Les retours publiés sur les plateformes indépendantes sont majoritairement positifs et portent souvent sur l’application mobile, la gestion des demandes de remboursement et l’envoi simplifié des documents. Les critiques récurrentes visent les délais de traitement pendant les périodes de forte activité, la difficulté à joindre un conseiller à certaines heures et l’écart ressenti entre les promesses commerciales et le montant effectivement remboursé.
Un épisode mérite d’être connu avant de s’engager. En mars 2026, des publications de presse ont relayé une mise en demeure adressée par l’ACPR, le superviseur du secteur de l’assurance, portant sur des défaillances de remboursement et l’absence de traitement automatique de certaines demandes télétransmises. Une mise en demeure ouvre une procédure contradictoire et ne constitue pas une sanction définitive, mais l’information reste utile : elle invite à vérifier que votre contrat prévoit bien le traitement automatisé des demandes et à conserver une trace de chaque envoi.
Autre réflexe de méthode : un tarif attractif ne compense jamais des garanties mal calibrées. Apprendre à repérer les garanties facturées sans usage réel permet de comparer deux contrats à budget égal et d’écarter les options que vous ne consommerez jamais.
Mutuelle Just face au marché : pour quel profil est-ce un bon choix
Sur le segment de la mutuelle communale et de l’offre senior, Just se situe dans le peloton des acteurs spécialisés, aux côtés d’autres mutuelles qui portent des dispositifs similaires avec les municipalités. Sa force tient à l’ancienneté de son réseau local et à son statut non lucratif. Sa faiblesse tient à un choix de gamme plus étroit qu’un comparateur ou qu’un courtier, qui donne accès en une seule démarche à plusieurs assureurs concurrents.
Pour un habitant d’une commune partenaire, un retraité qui quitte la mutuelle de son entreprise ou un foyer qui veut un interlocuteur unique et un contrat lisible, l’offre est cohérente et la démarche rapide. Pour une personne dont la ville n’a rien négocié, un actif jeune qui change souvent de situation, ou un foyer avec des besoins très spécifiques (médecines non conventionnelles, dépassements d’honoraires élevés, garanties à l’étranger), passer par un comparateur reste plus efficace. Dans tous les cas, la décision se prend sur la grille de garanties, jamais sur la seule promesse tarifaire.
Mutuelle Just est-elle une mutuelle ou un courtier ?
Il s’agit d’une mutuelle santé à but non lucratif, créée en 1927, qui conçoit et gère elle-même ses contrats. Elle n’intervient pas comme intermédiaire entre un adhérent et un assureur tiers, ce qui signifie que le service relations et le traitement des remboursements dépendent directement d’elle.
Peut-on adhérer à la mutuelle communale de Just si sa ville n’est pas partenaire ?
Non, le dispositif communal est réservé aux habitants des communes ayant signé un partenariat. Une personne résidant ailleurs peut en revanche souscrire un contrat individuel ou familial classique, dont les conditions sont négociées différemment.
Combien coûte une complémentaire santé chez Mutuelle Just ?
Le montant varie selon l’âge, la composition du foyer, le département et le niveau de garantie retenu. Une formule individuelle d’entrée de gamme se compte en dizaines d’euros par mois, une couverture senior ou familiale renforcée dépasse souvent la centaine d’euros. Seul le devis personnalisé donne un chiffre fiable.
Comment se passe la résiliation de l’ancien contrat lors d’une adhésion ?
La mutuelle peut se charger des formalités de résiliation si vous le demandez au moment de la souscription, à condition de fournir les références de votre contrat actuel. Le délai applicable dépend de votre date d’échéance et du motif invoqué, notamment la loi de résiliation après un an.
Quels délais pour recevoir un remboursement de Mutuelle Just ?
Le traitement suppose que le décompte de l’Assurance maladie ait été transmis, ce qui passe normalement par la télétransmission depuis la carte Vitale. Le versement de la part complémentaire intervient ensuite, généralement en quelques jours ouvrés après réception, avec des écarts possibles selon la complétude du dossier.
L’auteur
Rédactrice spécialisée en protection sociale
Je réponds aux questions des lecteurs, surtout sur mon domaine : Grilles de garanties et comparaison de contrats.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5648 votes
Commentaires
Soyez le premier à réagir.