Budget santé
Chèque différé en ce moment
Chèque différé en ce moment : comment vérifier une opération locale et organiser son budget santé sans fragiliser son compte.
6 min de lecture
4,6sur 5624 votes
- 6,4Klecteurs
- 25en ce moment
- 193partages
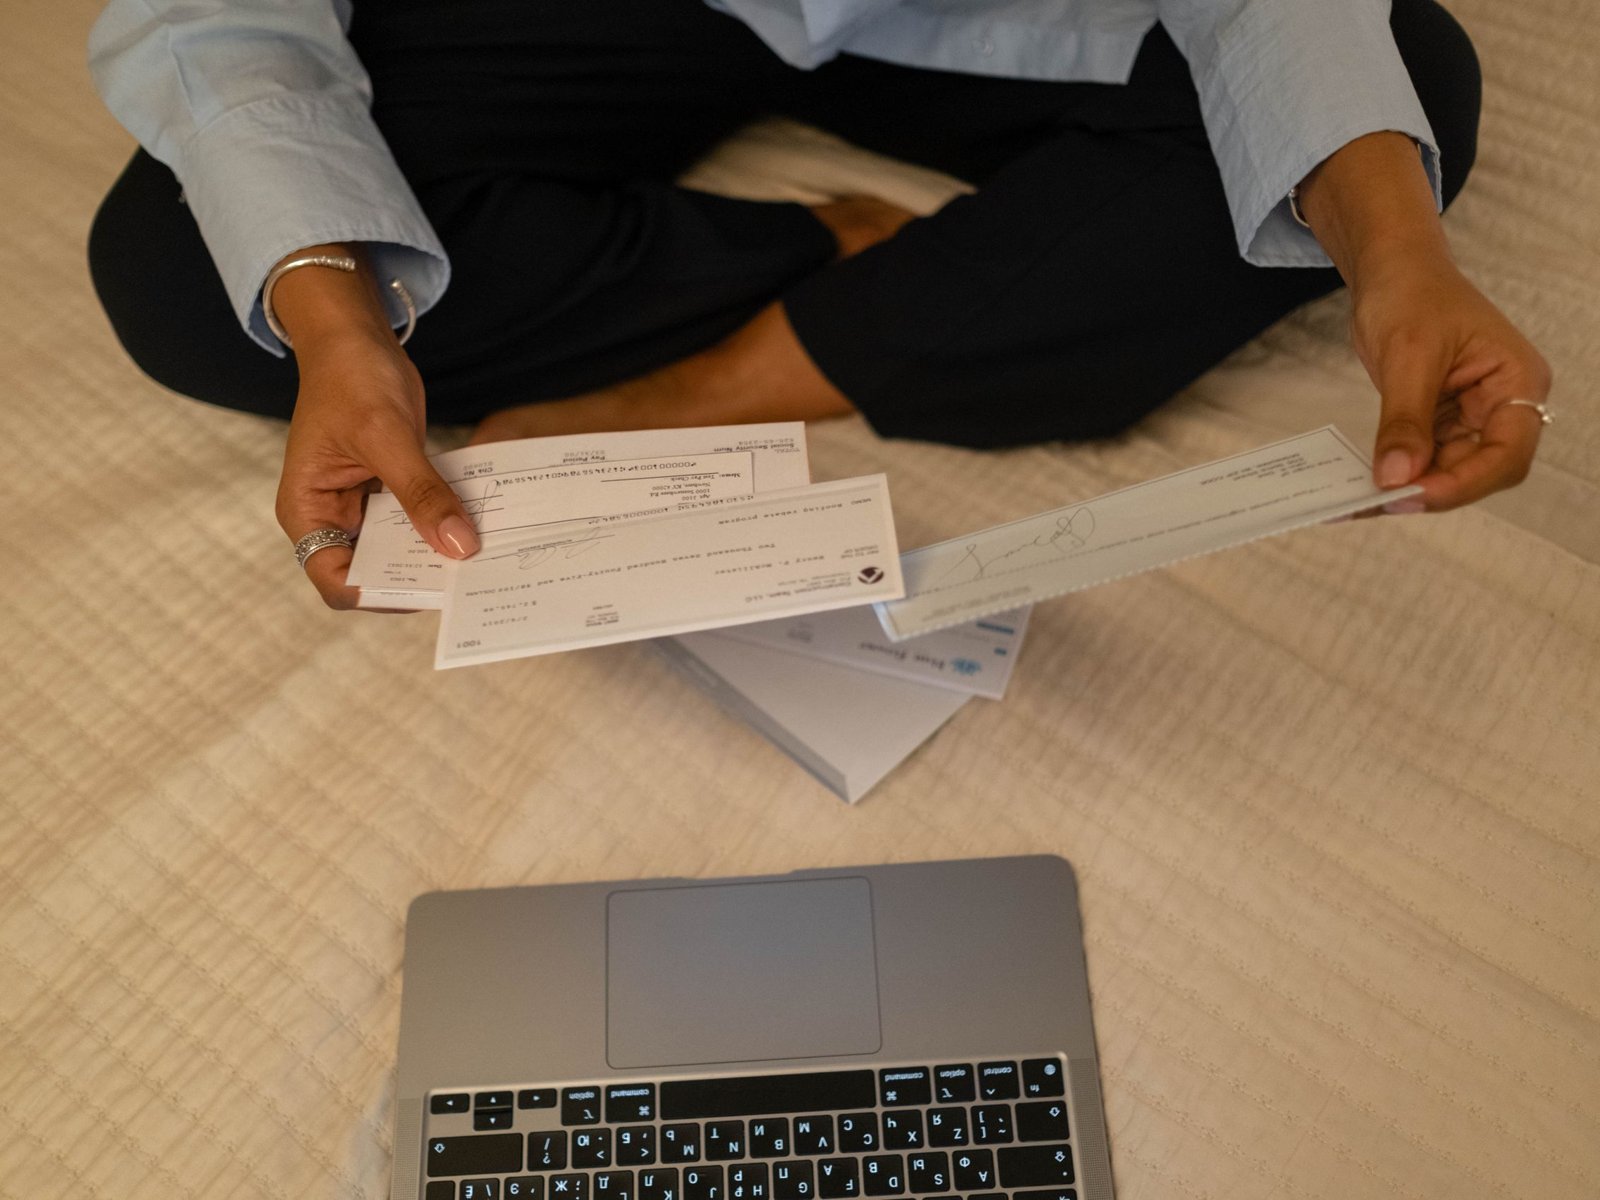
Vous cherchez un chèque différé en ce moment pour respirer un peu après des dépenses importantes ? Il peut exister des opérations dans certains magasins, mais il n’y a pas de calendrier identique pour toute la France. Avant de faire vos achats, demandez la date de remise du chèque, la date prévue d’encaissement, les montants admis et les éventuelles exclusions. Cette précaution est particulièrement utile lorsque le budget du foyer doit aussi absorber une cotisation de mutuelle, des frais de santé ou une dépense imprévue.
Un chèque différé est une facilité ponctuelle proposée par un magasin : vous remettez le chèque lors de l’achat et son encaissement est annoncé pour une date ultérieure. Une opération peut être locale et très courte. Vérifiez toujours les conditions auprès du point de vente et conservez la somme nécessaire sur votre compte avant la date annoncée.
Pourquoi cette solution attire quand le budget santé se tend
Une dépense alimentaire, une facture d’énergie et un rendez-vous de santé peuvent arriver dans la même période. Le chèque différé ne réduit pas le coût des achats et ne crée pas de revenu supplémentaire. Il déplace seulement la sortie d’argent. Cette nuance mérite d’être gardée en tête : l’intérêt du dispositif est de remettre de l’ordre dans un calendrier de dépenses, pas de repousser indéfiniment une difficulté.
En pratique, un foyer peut l’utiliser pour éviter qu’une grosse course ne tombe le même jour qu’un prélèvement important. Certaines opérations annoncées à l’automne prévoient ainsi un encaissement plusieurs semaines plus tard, parfois en décembre pour des achats effectués en octobre. Les modalités ne sont toutefois pas automatiques : elles dépendent de l’opération et du magasin participant.
Pour un budget santé, ce décalage peut aider à conserver une marge pour les dépenses qui ne peuvent pas attendre, comme le reste à payer après une consultation, l’achat de matériel courant ou une avance de frais. Il ne doit jamais conduire à laisser le compte sans provision à la date retenue. Si la somme n’est pas disponible, le différé transforme une commodité de caisse en risque pour l’équilibre financier du foyer.
Vérifier l’opération avant de préparer ses achats
La recherche d’un chèque différé en ce moment appelle une réponse locale. Une enseigne peut organiser une action dans certains magasins sans que tous ses points de vente soient concernés. Un prospectus ancien, une publication partagée ou le récit d’un proche ne suffisent donc pas à confirmer que l’offre est encore valable près de chez vous.
Le plus sûr consiste à demander une information précise au magasin concerné. L’affichage en caisse, le prospectus daté, l’accueil ou le canal officiel du point de vente permettent normalement de clarifier les conditions. Notez la réponse au moment où elle vous est donnée, surtout lorsque plusieurs dates sont mentionnées.
- Les jours exacts pendant lesquels le chèque est accepté.
- La date prévue pour l’encaissement.
- Le montant minimum ou le plafond éventuel.
- Les rayons, produits ou services exclus.
- Les justificatifs ou conditions demandés à la caisse.
Cette liste évite deux confusions fréquentes : confondre la période d’achat avec la date de débit, ou penser qu’une opération observée dans un magasin voisin s’applique partout. Elle permet aussi de comparer le montant différé avec les autres charges déjà programmées dans le mois.
Inscrire le débit futur dans son calendrier de santé
Le geste le plus utile est simple : inscrire tout de suite la somme et la date annoncée dans son agenda budgétaire. Le ticket de caisse, le relevé de l’opération et une note sur téléphone peuvent former un rappel suffisant. L’objectif est de voir cette dépense comme déjà engagée, même si elle n’apparaît pas encore sur le compte.
Il est préférable de distinguer trois enveloppes : les dépenses fixes, les dépenses de santé prévisibles et les dépenses variables. La mutuelle, les abonnements et les échéances connues vont dans la première. Les besoins de santé anticipés, lorsqu’ils existent, trouvent leur place dans la deuxième. Les courses et achats courants sont suivis dans la troisième. Un chèque différé concerne cette dernière enveloppe, mais son encaissement peut influencer les deux autres si le calendrier est mal tenu.
| À noter | Pourquoi c’est utile |
|---|---|
| Date d’achat | Elle permet de retrouver le ticket et les conditions appliquées. |
| Date annoncée d’encaissement | Elle indique le moment où la provision doit être disponible. |
| Montant du chèque | Il doit être réservé dans le budget, même avant le débit. |
| Autres échéances proches | Elles aident à éviter un cumul avec une cotisation ou des soins. |
Si le budget est déjà trop serré pour mettre cette somme de côté progressivement, mieux vaut réduire le panier ou choisir un autre arbitrage. Un paiement repoussé ne protège pas contre l’absence de provision. Prévoir la somme quelques jours avant l’encaissement annoncé donne également une marge en cas de décalage dans le suivi personnel.
Faire la différence entre aide de trésorerie et faux répit
Le chèque différé peut être pertinent lorsqu’une rentrée d’argent certaine est attendue avant la date prévue, ou lorsqu’il permet de lisser un mois exceptionnel. Il est beaucoup moins adapté si son utilisation devient régulière pour financer les besoins courants. Dans ce cas, l’enjeu n’est plus la date du débit, mais l’écart durable entre les dépenses et les ressources disponibles.
Un bon test consiste à poser une question concrète : si le chèque était encaissé aujourd’hui, quel poste serait réellement compromis ? Si la réponse concerne un soin nécessaire, une cotisation essentielle ou une facture incontournable, il faut regarder l’ensemble du budget avec prudence. Selon la situation, un échange avec sa banque, sa complémentaire santé ou un conseiller social peut aider à connaître les options adaptées. Ces interlocuteurs ne donnent pas tous les mêmes solutions, mais ils peuvent éclairer les démarches possibles.
Évitez aussi de multiplier les paiements différés sans les centraliser. Plusieurs petites sommes, chacune raisonnable isolément, peuvent se rejoindre sur le compte à quelques jours d’intervalle. Un tableau papier ou une application de notes suffit souvent à rendre le total visible.
Prévoir les dépenses sportives dans un budget santé
La santé se prépare aussi par une activité physique adaptée à ses habitudes et à ses possibilités. L’inscription d’un enfant à une activité, un équipement ou un déplacement peuvent cependant s’ajouter à une période déjà chargée. Les anticiper permet de ne pas les mettre en concurrence avec les dépenses de soins et les achats essentiels.
Dans cette logique, consulter les informations proposées par hockey-stgervais peut aider les familles intéressées par cette pratique à mieux situer les temps forts d’une saison et à organiser leurs dépenses sportives avec le reste du budget du foyer.
Cette préparation n’impose pas de figer chaque euro plusieurs mois à l’avance. Elle consiste plutôt à repérer les périodes où les charges se concentrent, puis à décider si un paiement différé reste compatible avec les autres engagements. Le bon choix est celui qui laisse une réserve suffisante pour les imprévus.
Comment savoir si un chèque différé est proposé près de chez moi ?
Vérifiez directement auprès du magasin visé, avec un prospectus daté, l’affichage en caisse ou l’accueil. Les opérations peuvent être limitées à certains points de vente et à quelques jours seulement.
Le chèque différé permet-il de payer moins cher ?
Non. Il reporte l’encaissement selon les conditions annoncées par le magasin, mais le montant de l’achat reste dû. Son intérêt porte sur l’organisation du calendrier de paiement.
Quelle somme faut-il conserver sur le compte ?
Il est prudent de réserver le montant total du chèque avant la date annoncée d’encaissement. Ajoutez les prélèvements et dépenses incontournables prévus à la même période pour apprécier votre marge réelle.
Peut-on utiliser un chèque différé pour protéger son budget santé ?
Il peut ponctuellement dégager du temps dans le calendrier budgétaire, mais il ne remplace ni une épargne de précaution ni un suivi des dépenses. Si des soins essentiels risquent d’être reportés faute de budget, demandez un accompagnement adapté à votre situation.
À lire aussi
L’auteur
Juriste en droit de la santé
Je décortique les clauses contractuelles et les délais de résiliation. J'écris des modes d'emploi que l'on peut suivre sans conseil payant.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5624 votes
Commentaires
Soyez le premier à réagir.