Choisir sa mutuelle
SMI mutuelle : avis sur les garanties et services
Notre avis sur smi mutuelle détaille les garanties santé, les tarifs, l'espace adhérent et les services MySantéclair pour choisir votre formule.
10 min de lecture
4,9sur 5353 votes
- 3,2Klecteurs
- 6en ce moment
- 110partages
Notre avis
SMI mutuelle
4,1 sur 5
SMI mutuelle séduit par sa gamme modulable, son absence de carence affichée et son adossement à Covéa, mais pèche par l'absence de tarifs publics et des délais de remboursement parfois variables.
Les points positifs
- Gamme santé modulable en cinq formules
- Couverture annoncée immédiate, sans délai de carence
- Accès aux services Santéclair
- Adossement au groupe Covéa depuis 2013
- Offre collective et capital obsèques
Les points négatifs
- Absence de grille tarifaire publique
- Prix réel uniquement via devis personnalisé
- Délais parfois plus longs en optique et dentaire
- Reste à charge possible sur certaines prothèses dentaires
SMI mutuelle désigne une mutuelle française régie par le livre II du Code de la mutualité, spécialisée à l’origine dans les contrats collectifs d’entreprise et qui propose aussi des complémentaires santé individuelles, une offre seniors, une formule essentielle et un capital obsèques. Elle appartient depuis 2013 au groupe Covéa (MAAF, MMA, GMF). Son point fort est une gamme santé modulable en cinq formules, sans délai de carence affiché, avec un accès aux services Santéclair. Sa limite principale tient à l’absence de grille tarifaire publique : seul un devis personnalisé donne le prix réel.
SMI mutuelle : identité, histoire et appartenance au groupe Covéa
SMI est une mutuelle à but non lucratif dont les origines remontent à 1926. Le sigle est développé de deux façons selon les documents : Société Mutualiste Interentreprises dans la communication commerciale, mutuelle interprofessionnelle dans les textes officiels. Les deux renvoient au même organisme, immatriculé au registre national des mutuelles sous le numéro 784 669 954, avec un siège social situé rue de Laborde, dans le 8e arrondissement de Paris.
Son agrément a été fixé par un arrêté du 17 juillet 2003 publié au Journal officiel. Il l’autorise à pratiquer quatre branches d’assurance : accidents (y compris accidents du travail et maladies professionnelles), maladie, vie-décès et nuptialité-natalité. Concrètement, cela couvre à la fois la complémentaire santé et la prévoyance, ce qui explique la présence d’un capital obsèques à côté des contrats de remboursement de soins.
En novembre 2013, SMI a rejoint la société de groupe d’assurance mutualiste Covéa, qui réunit notamment MAAF, MMA, GMF et l’institution de prévoyance APGIS. Cette adhésion ne fait pas disparaître la marque : SMI conserve ses contrats, son nom et sa relation avec ses adhérents, mais s’adosse à l’un des principaux groupes d’assurance français. Pour un assuré, c’est surtout un élément de solidité financière et de continuité.
La mutuelle met en avant environ 9 000 entreprises adhérentes et 550 000 personnes protégées, des ordres de grandeur issus de sa propre communication. Ils situent SMI comme un acteur de taille moyenne, nettement tourné vers l’entreprise, loin des très grands réseaux grand public.
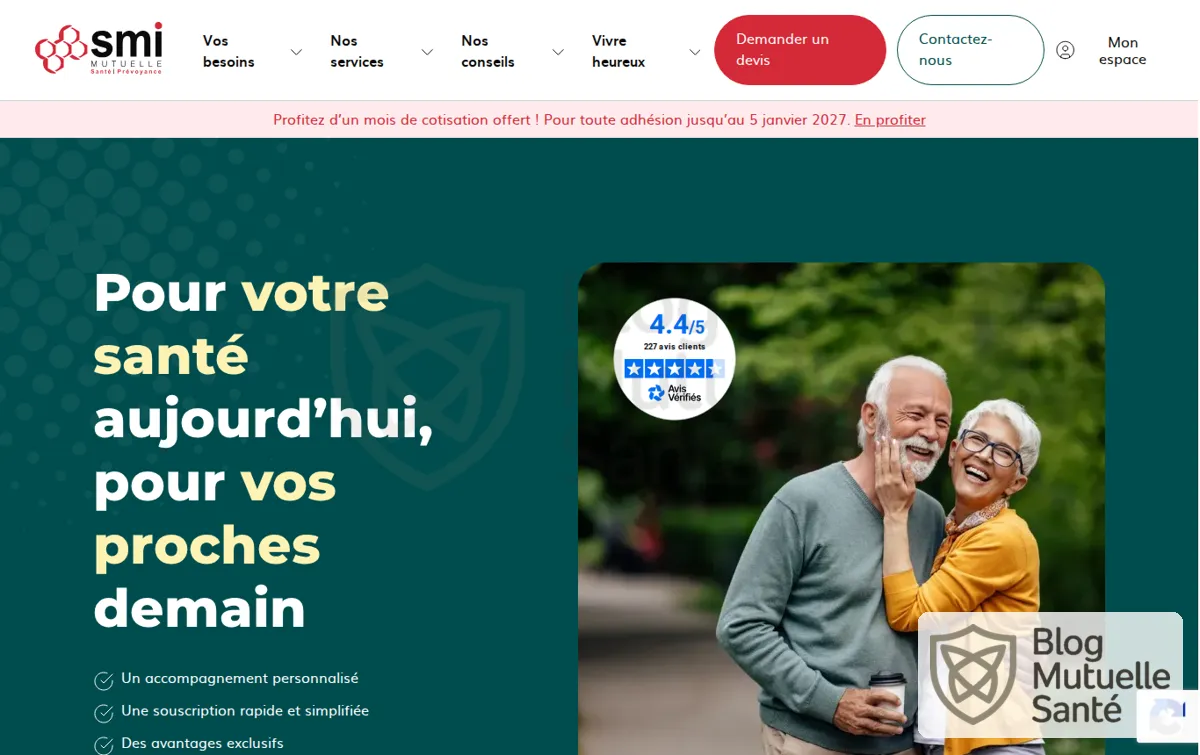
La page d’accueil du site officiel, mutuelle-smi.com, reflète ce double positionnement : elle présente des complémentaires santé destinées aux particuliers comme aux entreprises, une offre prévoyance et une surcomplémentaire santé, avec une souscription annoncée comme réalisable en ligne.
Les offres de la mutuelle SMI selon le profil de l’assuré
La gamme est segmentée par besoin plutôt que par une longue liste de produits. L’idée affichée est de proposer une couverture qui suit l’âge, la situation familiale (célibataire, couple, famille) et le statut professionnel de l’adhérent.
| Offre | Public visé | Logique de couverture |
|---|---|---|
| SMI santé | Particuliers de tous âges, seuls ou en famille | Complémentaire santé modulable en cinq formules, de la plus simple à la plus protectrice |
| SMI santé seniors | Retraités et personnes avançant en âge | Garanties orientées vers les postes qui pèsent davantage avec l’âge, comme l’hospitalisation, le dentaire ou l’optique |
| SMI santé essentielle | Assurés aux besoins de soins limités ou au budget serré | Socle de couverture resserré sur l’indispensable |
| SMI capital obsèques | Personnes souhaitant épargner à leurs proches le coût des funérailles | Versement d’un capital au moment du décès |
| Contrats collectifs | Entreprises et leurs salariés | Santé et prévoyance négociées pour un groupe, cœur historique de la mutuelle |
Le capital obsèques répond à une logique de prévoyance différente des contrats santé : il ne rembourse pas des soins, il verse une somme destinée à couvrir les frais funéraires, ce qui évite aux proches d’avancer cette dépense dans un moment difficile.
Certaines fiches publiques évoquent aussi une complémentaire santé destinée aux agents des collectivités territoriales, organisée en trois niveaux de garanties. Ce type de contrat relève d’un cadre spécifique à la fonction publique territoriale, souvent lié à une participation de l’employeur. Un agent intéressé a tout intérêt à vérifier auprès de sa collectivité si SMI fait partie des organismes retenus, avant de lancer une demande à titre individuel.
Garanties SMI santé : ce que couvrent réellement les formules
Les montants ci-dessous correspondent aux plafonds publiés par la mutuelle pour sa gamme SMI santé en 2026. Il s’agit de maximums atteints dans les formules les plus élevées : les niveaux inférieurs remboursent moins.
- Hospitalisation : jusqu’à 60 € par jour pour une chambre particulière.
- Prothèses dentaires remboursées par la Sécurité sociale : jusqu’à 300 % de la base de remboursement.
- Automédication : un forfait pouvant aller jusqu’à 70 €, pour des produits achetés sans prescription remboursée.
- Médecines douces : jusqu’à 50 € par séance (ostéopathie, chiropraxie et pratiques équivalentes selon la liste du contrat).
- Délai de carence : la mutuelle annonce une couverture immédiate, sans période d’attente après l’adhésion.
Les contenus comparatifs mentionnent également des garanties sur l’implantologie, la chirurgie réfractive, l’orthodontie (remboursée ou non par l’Assurance maladie), les vaccins non pris en charge par la Sécurité sociale et la contraception. Leur présence et leur plafond varient selon la formule choisie : le tableau de garanties remis avec le devis reste le seul document qui fait foi.
Un pourcentage comme 300 % de la base de remboursement impressionne, mais il faut le replacer dans son contexte. La base de remboursement d’une couronne est très inférieure au prix souvent facturé, si bien que le reste à charge peut subsister selon le praticien et le type de prothèse. Pour interpréter correctement ces chiffres, il est utile de savoir lire une grille de garanties ligne par ligne, en distinguant pourcentages, forfaits annuels et plafonds par acte.
Côté remboursements, la mutuelle met en avant des versements sous 48 heures. Certains avis publiés en ligne signalent pourtant des délais parfois plus longs sur l’optique et le dentaire, deux postes où les dossiers comportent souvent un devis préalable ou une facture détaillée. L’écart s’explique fréquemment par la transmission des pièces : lorsque la télétransmission avec l’Assurance maladie fonctionne et que le tiers payant est utilisé chez un professionnel partenaire, le circuit est plus court.
Enfin, monter en gamme n’a de sens que si les garanties ajoutées correspondent à des dépenses probables. Une formule haute avec un fort forfait médecines douces ne sert à rien à quelqu’un qui n’y recourt jamais, un piège détaillé dans notre analyse sur le coût des garanties que l’on paie sans les utiliser.
Tarifs de la mutuelle SMI et demande de devis en ligne
SMI ne publie pas de grille tarifaire complète. Le site affiche un prix d’appel « à partir de » pour certaines formules, assorti de conditions, mais la cotisation effective dépend de plusieurs paramètres :
- l’âge de chaque personne assurée ;
- la composition du foyer (adhérent seul, couple, enfants) ;
- le lieu de résidence, qui influe sur le coût moyen des soins ;
- la formule retenue parmi les cinq niveaux ;
- le régime de Sécurité sociale et le statut professionnel.
Le parcours de conversion est simple : depuis le bouton « Mon devis en ligne » ou « Voir l’offre », l’internaute renseigne son profil, compare les formules proposées et peut souscrire directement en ligne. Un conseiller peut aussi être sollicité pour les situations moins standard, par exemple un changement de statut ou l’ajout d’un conjoint en cours d’année.
Avant de valider, trois vérifications évitent les mauvaises surprises : la date d’effet réelle du contrat, les plafonds annuels des postes qui comptent le plus pour le foyer, et les conditions de résiliation. Comparer le devis SMI avec celui d’une autre mutuelle reste la meilleure façon de juger le rapport entre prix et garanties, comme on le ferait en étudiant l’adhésion et le devis d’une mutuelle comparable.
Pour les entreprises, la démarche est différente : le contrat collectif fait l’objet d’une étude dédiée, avec un interlocuteur commercial, et l’employeur gère ensuite l’affiliation des salariés via un espace spécifique.
Espace adhérent SMI, espace entreprise et services MySantéclair
La gestion courante du contrat passe par l’espace adhérent en ligne : consultation des remboursements, téléchargement de la carte de tiers payant, envoi de justificatifs et mise à jour des informations personnelles. Les entreprises disposent de leur côté d’un espace entreprise, hébergé sur une plateforme distincte, qui sert à gérer les affiliations et le suivi du contrat collectif.
Comment accéder aux services Santéclair avec un contrat SMI
Les contrats SMI donnent accès au réseau Santéclair, une plateforme de services santé qui négocie des tarifs avec des professionnels partenaires et propose des outils de prévention. Trois portes d’entrée existent :
À lire aussi
- l’application mobile MySantéclair ;
- le portail web MySantéclair ;
- le lien direct depuis l’espace adhérent SMI, qui évite une seconde identification.
L’accès suppose que le logo Santéclair figure sur la carte de tiers payant, ce qui confirme que le contrat inclut bien ces services. Une fois connecté, l’adhérent peut rechercher un opticien, un audioprothésiste ou un dentiste partenaire, faire analyser un devis, et consulter des ressources sur la santé mentale ou la prévention. Le fonctionnement du tiers payant suit d’ailleurs une logique proche d’un organisme à l’autre, comme le montre le cas de la gestion du tiers payant chez SP Santé.
Contacter SMI par téléphone, en ligne ou en agence
Trois canaux sont disponibles : le site officiel et l’espace adhérent pour les démarches écrites, une ligne téléphonique réservée aux adhérents (le 09 69 36 11 37 est le numéro indiqué sur les fiches publiques, à confirmer sur la carte de tiers payant), et un accueil en agence. Pour toute question sur un remboursement, préparer son numéro d’adhérent et la date des soins accélère le traitement.
Prévention et contenus « Vivre heureux » sur le site de SMI
Au-delà du contrat, la mutuelle anime une rubrique éditoriale baptisée « Vivre heureux », qui regroupe des vidéos et des articles autour de la santé au quotidien.
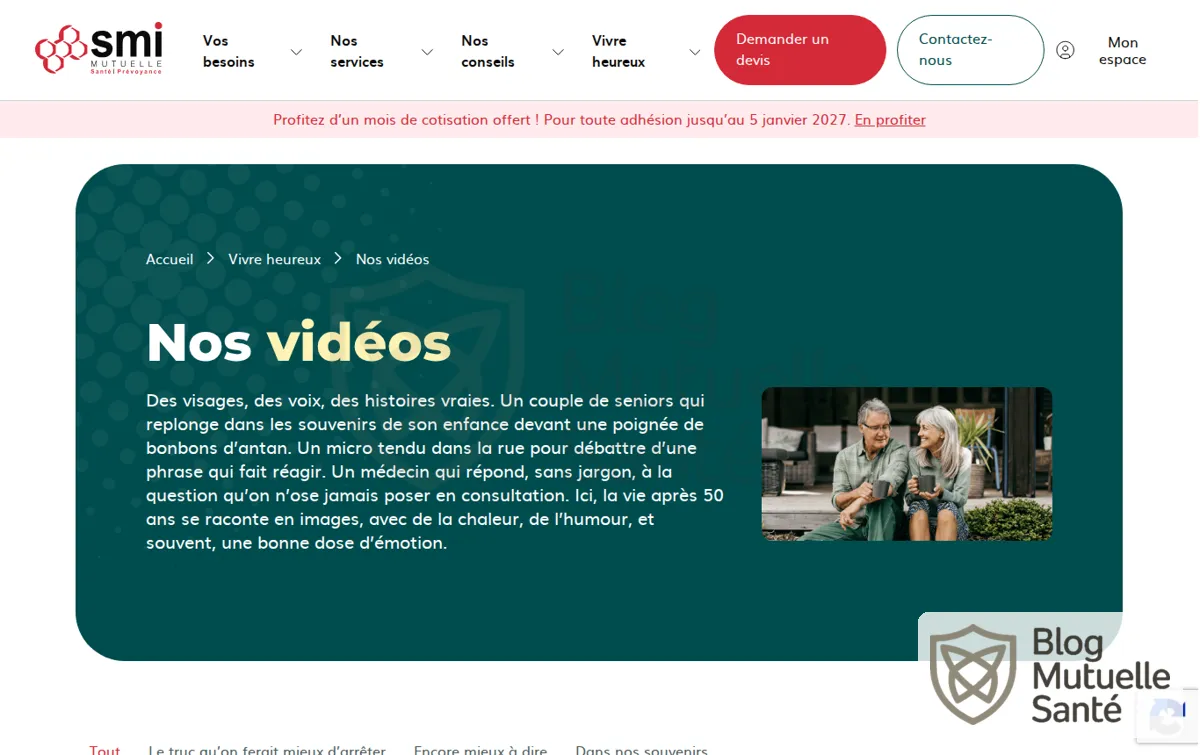
La partie vidéos complète la partie articles, consacrée à des sujets de bien-être et de prévention. Ces contenus n’ont pas de valeur contractuelle et ne remplacent pas un avis médical, mais ils témoignent d’une volonté d’accompagner l’adhérent en dehors des seuls remboursements.
Points forts et limites de SMI mutuelle
| Points forts | Limites |
|---|---|
| Mutuelle ancienne, adossée au groupe Covéa depuis 2013 | Aucune grille tarifaire publique : le prix réel n’apparaît qu’au devis |
| Cinq formules SMI santé pour ajuster la couverture | Plafonds annoncés réservés aux formules les plus hautes |
| Couverture immédiate sans délai de carence annoncé | Délais de remboursement parfois jugés longs en optique et dentaire selon certains avis |
| Forfaits automédication et médecines douces, rares sur les contrats d’entrée de gamme | Détail des exclusions peu visible avant la remise des conditions générales |
| Réseau Santéclair inclus, accessible par application, portail ou espace adhérent | Notoriété faible auprès des particuliers, la marque étant surtout connue en entreprise |
| Offre prévoyance avec capital obsèques en complément de la santé | Offre territoriale à vérifier auprès de chaque collectivité |
Le bilan est équilibré : les garanties publiées sont concrètes et la structure de la mutuelle est solide, mais la transparence tarifaire reste en retrait, ce qui oblige à passer par un devis pour juger l’intérêt réel de l’offre.
SMI face aux autres complémentaires santé du marché
SMI occupe une place intermédiaire. Elle n’a ni la puissance commerciale des grandes marques grand public de son propre groupe, comme MAAF, MMA ou GMF, ni le positionnement très numérique de certains assureurs en ligne. Son ADN reste celui d’une mutuelle collective qui a étendu son savoir-faire aux particuliers.
Face à elle, plusieurs familles d’alternatives méritent d’être regardées :
- les autres marques santé du groupe Covéa, qui partagent une partie de l’écosystème mais avec des grilles et des services différents ;
- les mutuelles affinitaires ou professionnelles, utiles pour les agents publics ou certains métiers, souvent avec une participation employeur ;
- les assureurs en ligne, qui misent sur une souscription rapide et des tarifs d’appel bas, parfois au prix de garanties plus standardisées ;
- les contrats collectifs obligatoires, qui priment pour la plupart des salariés du privé et rendent souvent inutile une souscription individuelle.
Le bon réflexe consiste à comparer au moins deux devis sur la même base : mêmes bénéficiaires, mêmes postes prioritaires, même niveau d’hospitalisation. Une différence de cotisation n’a de sens que si les garanties comparées sont équivalentes.
Avis sur SMI mutuelle : pour quels profils l’offre est adaptée
SMI constitue un choix pertinent pour un particulier qui veut une complémentaire santé modulable, sans période d’attente, avec des forfaits utiles au quotidien (automédication, médecines douces) et l’accès à un réseau de soins partenaires. Elle convient aussi aux seniors qui souhaitent une offre dédiée, aux personnes qui veulent regrouper santé et capital obsèques chez un même organisme, et aux entreprises qui recherchent un assureur collectif expérimenté adossé à un grand groupe.
Elle est moins adaptée à un assuré qui veut comparer des prix en quelques secondes sans remplir de devis, à quelqu’un qui consomme beaucoup de soins dentaires ou optiques coûteux et attend des remboursements très rapides sur ces postes, ou à un salarié déjà couvert par un contrat collectif obligatoire. Dans ce dernier cas, il vaut mieux vérifier d’abord ce que prévoit le contrat d’entreprise avant d’envisager une surcomplémentaire.
SMI et SMIE désignent-elles la même mutuelle ?
Non, les deux sigles se ressemblent mais correspondent à des organismes distincts, avec des gammes et des règles contractuelles propres. Pour lever le doute, il suffit de vérifier le nom complet et le numéro d’immatriculation inscrits sur la carte de tiers payant ou les conditions générales : celui de SMI est le 784 669 954.
Faut-il attendre avant d’être remboursé après l’adhésion à SMI santé ?
La mutuelle annonce une couverture immédiate sur sa gamme SMI santé, sans délai de carence. Les soins réalisés après la date d’effet du contrat sont donc pris en charge selon la formule choisie. Il reste prudent de confirmer cette date d’effet sur le certificat d’adhésion.
Comment résilier un contrat de complémentaire santé SMI ?
Pour un contrat individuel, la réglementation permet de résilier à tout moment après un an d’adhésion, la demande pouvant être faite par le nouvel organisme. Avant cette première année, la résiliation se fait en principe à l’échéance. Pour un contrat collectif d’entreprise, la sortie dépend des règles fixées par l’employeur et le contrat de groupe.
Que faire si le logo Santéclair n’apparaît pas sur la carte de tiers payant ?
L’absence du logo signale généralement que le contrat n’inclut pas l’accès aux services Santéclair, ou que la carte n’est pas à jour. Le plus simple est de télécharger la dernière carte depuis l’espace adhérent, puis de contacter la mutuelle si le logo manque toujours.
L’auteur
Rédactrice spécialisée en protection sociale
Je réponds aux questions des lecteurs, surtout sur mon domaine : Grilles de garanties et comparaison de contrats.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5353 votes
Commentaires
Soyez le premier à réagir.